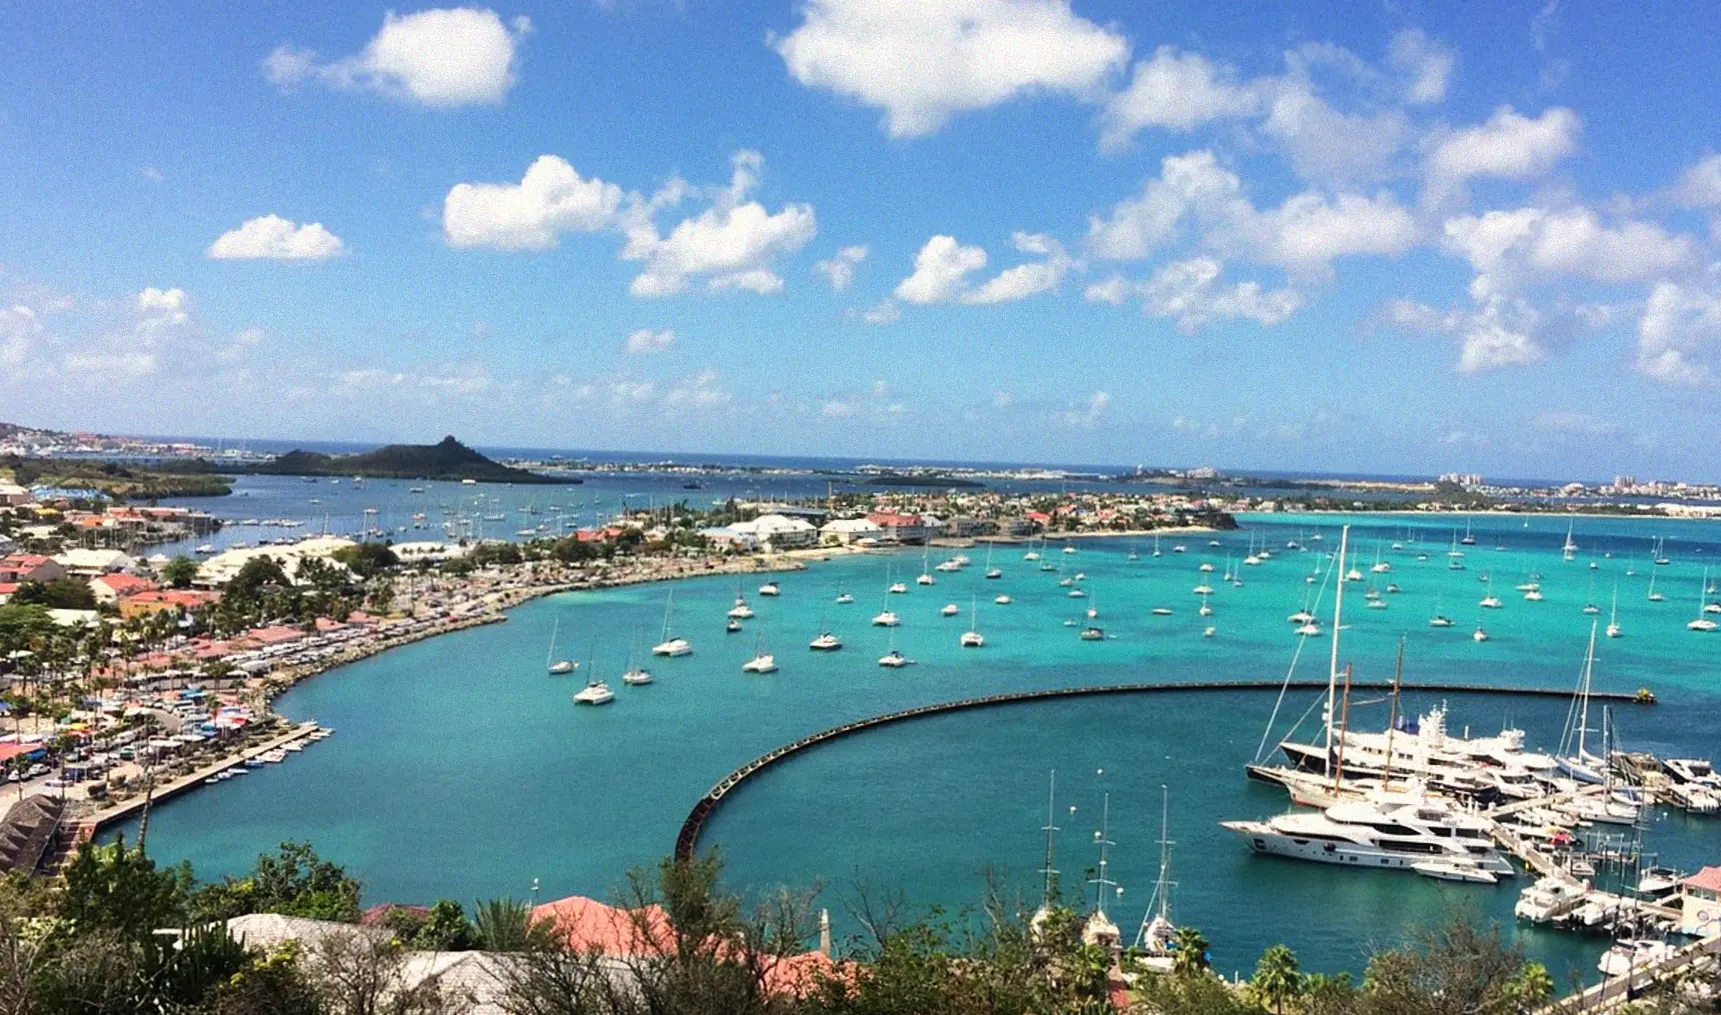
Vendre son bien en viager à Grand-Case est une opportunité unique pour transformer votre patrimoine immobilier en revenus complémentaires, tout en continuant à profiter de la beauté des plages de sable blanc et des eaux turquoise qui font la renommée de notre région.
Restez ancré dans le cadre idyllique de Grand-Case, célèbre pour sa gastronomie créole et son ambiance festive, sans avoir à renoncer à votre maison ou à vos souvenirs.
Découvrez comment optimiser votre vente avec nos experts en viager à Grand-Case.

Vous hésitez à vendre en viager ? Découvrez les atouts qui font de cette option une solution prisée par de nombreux propriétaires à Grand-Case.
Lorsque vous vendez en viager occupé à Grand-Case, vous n’avez pas besoin de quitter votre logement.
Vous pouvez donc garder toutes vos habitudes intactes : vivre dans la maison où vous avez tant de souvenirs, accueillir vos petits-enfants sur la plage de Grand-Case comme avant, cultiver votre jardin tropical, changer la décoration à votre goût, flâner sur la promenade en bord de mer, faire vos courses chez les artisans locaux ou encore passer du temps avec vos amis au restaurant Le Tastevin.
La seule différence par rapport à avant ? Vous vous libérez du poids financier d’un propriétaire et vous bénéficiez d’un revenu qui tombe chaque mois, sans condition. Vous n’êtes plus seul face à l’inflation, aux taxes ni aux gros travaux.
Tous les avantages d’un propriétaire sans les coûts et la charge mentale qui vont habituellement avec.
Les investisseurs en viager s’intéressent particulièrement à Grand-Case pour plusieurs raisons spécifiques.
Grand-Case offre un cadre de vie idyllique entre mer turquoise et plages de sable fin, avec une ambiance conviviale et festive.
La demande soutenue pour les maisons en bord de mer et l’attractivité de la location saisonnière sécurisent la valeur des biens immobiliers.
Grand-Case est réputée pour sa gastronomie de plage et ses festivals culturels, ce qui booste la demande locative de courte durée.
En vendant en viager à Grand-Case, vous changez de statut. Vous restez chez vous, mais vous n’êtes plus le propriétaire payeur. L’acheteur assume désormais :
La vente en viager à Grand-Case ne se limite pas à une seule formule. Certaines options peuvent mieux correspondre à votre projet de retraite et à votre patrimoine.
Avant de choisir une formule de viager, il est utile de réfléchir à votre situation et à vos objectifs. Plusieurs critères peuvent vous aider à identifier la solution la plus adaptée.
Certaines solutions vous permettent de continuer à vivre dans votre bien, comme le viager occupé ou la vente en nue-propriété. À l’inverse, d’autres solutions comme le viager libre impliquent de quitter le bien au moment de la vente.
Certaines formules de viager permettent de recevoir une rente versée chaque mois. À l’inverse, certaines ventes privilégient un capital plus important versé dès la signature.
À Grand-Case comme ailleurs, certains vendeurs utilisent le viager pour dégager du capital. Il peut être utilisé pour financer un projet, aider sa famille ou simplement améliorer son confort financier.
Lorsque le départ du logement est envisagé, certaines solutions deviennent plus pertinentes. Par exemple, le viager libre ou la vente à terme peuvent offrir davantage de flexibilité.
Le terme viager regroupe en réalité plusieurs types de ventes immobilières. Certaines formules prévoient l’occupation du bien par le vendeur, d’autres impliquent un logement libre. Certaines privilégient la rente mensuelle, tandis que d’autres reposent davantage sur un capital versé au moment de la vente.
Pour mieux visualiser ces différences, le tableau ci-dessous compare les principales solutions.
| Type de vente | Principe | Avantages pour le vendeur | Points de vigilance | Exemple chiffré (bien de 400 000 €) | Quand c’est le plus pertinent |
|---|---|---|---|---|---|
| Viager occupé | Le vendeur continue à vivre dans son logement grâce à un droit d’usage et d’habitation. L’acheteur devient propriétaire mais récupère le bien au décès du vendeur. |
|
|
Maison estimée 400 000 € vendue avec un bouquet d’environ 80 000 € et une rente proche de 1 200 €/mois. | Idéal pour les propriétaires qui souhaitent rester chez eux tout en complétant leurs revenus à la retraite. |
| Viager libre | Le logement est libre au moment de la vente. L’acheteur peut l’habiter ou le louer immédiatement. |
|
|
Bien estimé 400 000 € vendu avec un bouquet d’environ 120 000 € et une rente d’environ 1 700 €/mois. | Adapté aux vendeurs qui déménagent, changent de région ou partent en résidence senior. |
| Vente en nue-propriété | Le vendeur conserve l’usufruit ou le droit d’usage du bien et continue à l’occuper. L’acheteur acquiert uniquement la nue-propriété et récupère la pleine propriété à terme. |
|
|
Bien estimé 400 000 € vendu environ 240 000 € en nue-propriété selon l’âge du vendeur. | Pertinent pour les vendeurs qui souhaitent obtenir un capital immédiat pour financer un projet ou organiser leur transmission. |
| Vente à terme | Le prix du bien est payé progressivement sur une durée fixée à l’avance. Selon les modalités prévues dans l’acte, le vendeur peut continuer à occuper le logement (vente à terme occupée) ou le bien peut être libre. |
|
|
Bien de 400 000 € payé sur 15 ans avec des mensualités d’environ 2 200 €. Le vendeur peut rester dans le logement si la vente à terme est occupée. | Adapté aux vendeurs qui souhaitent des revenus réguliers pendant une durée précise et parfois conserver l’occupation du bien. |
Votre maison ou appartement à Grand-Case intéresse plusieurs types de profils d'acheteurs en viager sérieux :
Le marché du viager à Grand-Case est très centré sur les propriétés ayant les caractéristiques suivantes :
Si votre bien possède ces caractéristiques, vous avez toutes vos chances de trouver un acquéreur pour votre bien et d’obtenir des revenus complémentaires pour votre retraite.
L’estimation d’un viager à Grand-Case repose sur une méthode précise utilisée par les professionnels de l’immobilier. Cette estimation prend en compte la valeur de votre bien, votre âge ainsi que les modalités de paiement choisies.
Exemple concret : Sur une base de 300 000 € à Grand-Case, la simulation peut aboutir à un bouquet d’environ 80 000 € et une rente mensuelle proche de 750 €. Chaque projet restant unique, une simulation personnalisée permet d’obtenir une estimation plus précise.
Pour en savoir davantage sur le vocabulaire propre au viager, consultez notre glossaire spécial viager.
Le prix d’un viager à Grand-Case est déterminé selon une méthode utilisée par les professionnels du secteur.
Formule simplifiée
Valeur vénale – DUH = Bouquet + Capital de la rente
Le marché du viager à Grand-Case est très centré sur les propriétés ayant les caractéristiques suivantes :
Si votre bien possède ces caractéristiques, vous avez toutes vos chances de trouver un acquéreur pour votre bien et d’obtenir des revenus complémentaires pour votre retraite.
Le viager fait partie des contrats immobiliers les plus encadrés par la loi française.
L’une des idées reçues les plus tenaces autour du viager concerne l’héritage des enfants.
Bien utilisé, le viager peut devenir une façon plus souple et parfois plus efficace d’organiser la transmission de votre patrimoine. Le résultat : une transmission qui peut être plus utile et plus simple pour votre famille.
Lors d’une vente en viager à Grand-Case, vous pouvez percevoir un bouquet, c’est-à-dire un capital versé immédiatement. Vous restez libre d’utiliser ce capital comme vous le souhaitez, notamment pour soutenir votre famille.
Concrètement, ce capital sert souvent à :
Le viager permet ainsi de transmettre une partie de votre patrimoine quand cela peut réellement faire la différence.
Dans certaines familles, la transmission d’un bien immobilier peut entraîner des désaccords. La gestion du bien peut alors devenir compliquée.
Cette transformation du patrimoine immobilier simplifie souvent la transmission. Cela permet d’éviter certaines situations d’indivision ou de blocage familial.
Le viager présente aussi un avantage souvent sous-estimé : il rassure votre entourage.
Vos proches savent que vous conservez votre logement et bénéficiez d’un complément de revenus.
Pour beaucoup de familles, c’est finalement l’essentiel : des parents sereins aujourd’hui et une transmission mieux organisée pour demain.
Mettre son bien en viager dans la région de Grand-Case suit un processus clair et sécurisé. De la première estimation jusqu’à la signature chez le notaire, chaque étape est pensée pour protéger vos intérêts.
Voici les grandes étapes d’une mise en viager.
Durée moyenne : environ 1 heure.
Tout commence par un RDV pris par téléphone ou email pour une rencontre à domicile.
Cette analyse initiale ne vous engage à rien.
Tous les éléments influençant la valeur du bien sont analysés : emplacement, prestations, état du logement.
Vous pouvez également profiter de la visite de l’expert pour lui poser toutes vos questions sur le fonctionnement du viager.
Délai : quelques jours après la visite.
À partir de l’analyse du bien et de votre situation, plusieurs scénarios sont modélisés.
Ces simulations vous permettent de visualiser clairement les possibilités.
Cette étape peut prendre quelques semaines.
La sécurité du vendeur est une priorité.
Les investisseurs intéressés sont étudiés.
La capacité de l’acheteur à respecter ses engagements est analysée.
L’objectif est de sécuriser la transaction pour le vendeur.
La signature intervient généralement sous 2 à 3 mois.
Le contrat de vente est signé chez le notaire.
Le notaire sécurise juridiquement l’ensemble de la transaction.
La vente en viager ne concerne pas uniquement les logements : un local commercial peut aussi être vendu de cette manière. Le bien peut être vendu en viager qu’il soit actuellement loué ou non.
Oui, et c’est même souvent un avantage. Un bien déjà loué permet à l’acheteur de connaître précisément les revenus locatifs et donc d’évaluer la rentabilité de son investissement.
Cela peut donc rendre le bien encore plus attractif.
Dans la grande majorité des ventes en viager, la rente est réversible au profit du survivant.
Le conjoint survivant conserve ainsi l’intégralité de la rente. Le droit d’habiter le logement est également maintenu.
Le capital initial appelé bouquet n’est pas imposé.
La rente mensuelle est soumise à l’impôt mais seulement en partie. Le montant imposable dépend de votre âge au moment de la vente.
Après 70 ans, l’abattement fiscal peut atteindre 70 %.
Un crédit en cours n’empêche pas la mise en viager du bien.
Le bouquet peut servir à solder le prêt immobilier. La banque est alors remboursée au moment de la vente.
Si vous quittez votre logement plus tôt que prévu, vous pouvez libérer le bien.
La rente mensuelle est le plus souvent augmentée. Cette majoration est souvent comprise entre 20 % et 30 %.
Dans un viager occupé, la taxe foncière est généralement payée par l’acheteur. Les réparations importantes sont également de sa responsabilité conformément à l’article 606 du Code civil.
Dans un viager occupé, vous restez responsable de certaines charges courantes.
Les charges liées à l’usage du logement continuent d’être payées par l’occupant.
La répartition des travaux est clairement définie dans le contrat.
Les grosses réparations structurelles sont généralement payées par l’acheteur.
Les petites réparations du quotidien restent à votre charge.
La loi ne fixe pas d’âge minimum pour ce type de vente.
En pratique, le viager devient souvent plus attractif à partir de 70 ans.
Les investisseurs sont également plus nombreux lorsque le vendeur est plus âgé. Lisez notre guide sur le meilleur âge pour vendre en viager pour plus de détails.
Le viager est l’un des contrats immobiliers les plus encadrés juridiquement en France.
Des mécanismes juridiques existent pour protéger le vendeur.
Les litiges restent très rares dans la pratique.